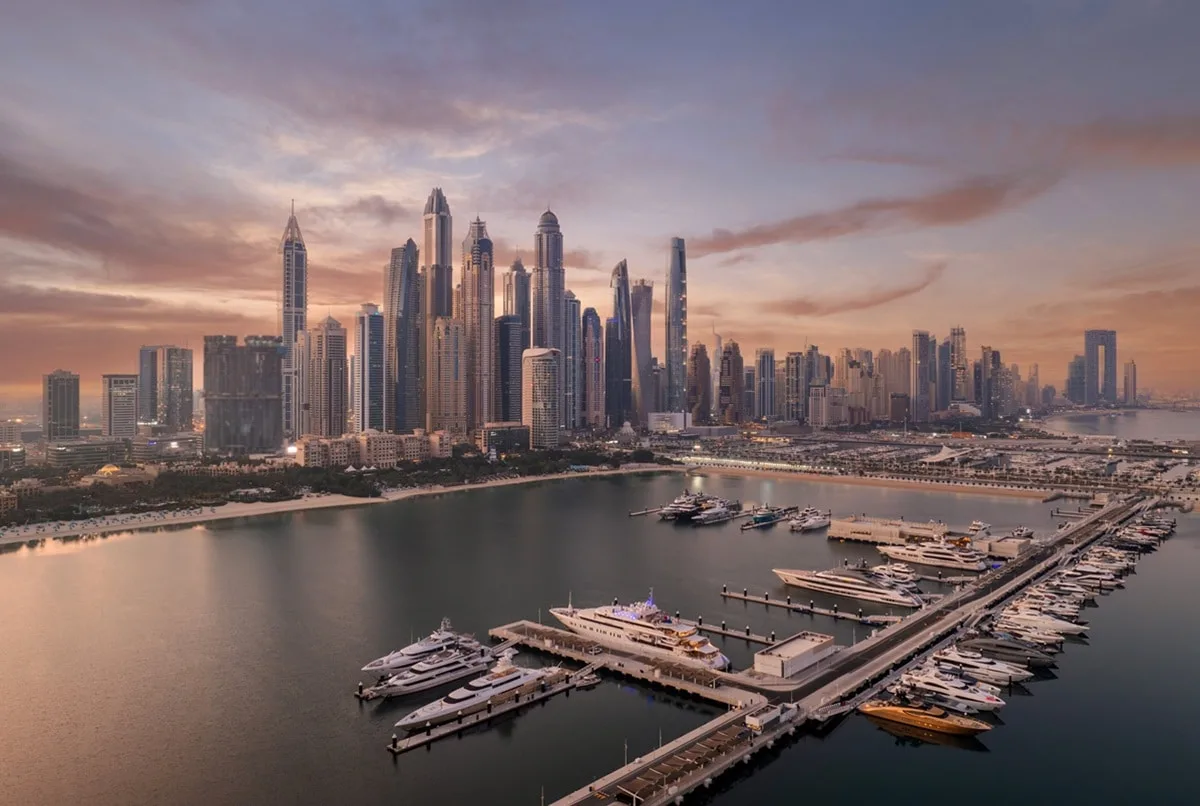
Trong bối cảnh nhà đầu tư quốc tế ngày càng quan tâm đến thu nhập cho thuê, khả năng tăng giá và hiệu quả sử dụng vốn, Dubai, Singapore và London là ba thị trường đáng cân nhắc. Mỗi thành phố có lợi thế riêng: Dubai nổi bật nhờ tiềm năng lợi suất cho thuê và môi trường thuế tương đối thuận lợi; Singapore được đánh giá cao về tính ổn định và khung pháp lý; trong khi London hấp dẫn những người ưu tiên thị trường lâu đời, nhu cầu quốc tế và khả năng bảo toàn tài sản. Tuy nhiên, thị trường mang lại lợi nhuận cao nhất không nhất thiết là nơi phù hợp nhất với mọi nhà đầu tư. Muốn đánh giá chính xác, cần so sánh lợi suất cho thuê, thuế, chi phí giao dịch, rủi ro tiền tệ và khả năng bán lại thay vì chỉ nhìn vào mức tăng giá kỳ vọng.
Thị trường nào mang lại ROI cao nhất năm 2026?
Theo dữ liệu được Dubai Land Department công bố, tổng giá trị giao dịch bất động sản tại Dubai đạt 252 tỷ AED trong quý I/2026, tăng 31% so với cùng kỳ năm trước. Tổng cộng có 60.303 giao dịch, tăng 6%; giá trị đầu tư bất động sản đạt 173 tỷ AED trên 57.744 khoản đầu tư. Những con số này phản ánh quy mô hoạt động đáng kể của thị trường, nhưng không đồng nghĩa mọi phân khúc đều tăng giá hoặc mọi tài sản đều có lợi nhuận tốt. Nguồn: Dubai Land Department.
Xét về định hướng đầu tư, Dubai có thể phù hợp với người tìm kiếm dòng tiền cho thuê và cơ hội tăng trưởng vốn. Singapore thích hợp hơn với nhà đầu tư coi trọng sự ổn định dài hạn, trong khi London có sức hấp dẫn đối với những người muốn đa dạng hóa tài sản tại một thị trường lâu đời. Dù vậy, kết quả thực tế phụ thuộc vào giá mua, loại tài sản, chi phí vận hành và thời gian nắm giữ. Vì vậy, không thể kết luận một thành phố luôn mang lại ROI cao nhất trong mọi trường hợp.
So sánh Dubai, Singapore và London
Bảng dưới đây tổng hợp những khác biệt quan trọng đối với nhà đầu tư cá nhân. Các mức lợi suất là khoảng tham khảo được nêu trong tài liệu thị trường do Driven Properties cập nhật tháng 9/2026, không phải số liệu bình quân chính thức áp dụng cho mọi loại tài sản.
| Tiêu chí | Dubai | London | Singapore |
|---|---|---|---|
| Lợi suất cho thuê tham khảo | Khoảng 5–9%, tùy khu vực và loại tài sản | Thường thấp hơn tại khu vực trung tâm cao cấp; một số khu vực bên ngoài có thể đạt lợi suất tốt hơn | Thường ở mức vừa phải; nhiều căn hộ trung tâm có lợi suất thấp |
| Thuế khi mua | Có phí giao dịch và các chi phí liên quan; cần tính theo từng trường hợp | Có thuế chuyển nhượng SDLT và phụ phí có thể áp dụng | Có thuế tem BSD và ABSD tùy hồ sơ người mua |
| Thuế thu nhập cá nhân | UAE hiện không áp dụng thuế thu nhập cá nhân nói chung | Thu nhập cho thuê có thể chịu thuế theo quy định của Anh | Thu nhập và nghĩa vụ thuế phụ thuộc quy định áp dụng cho từng nhà đầu tư |
| Môi trường tiền tệ | Đồng dirham UAE được neo với USD | Đồng bảng Anh biến động theo thị trường | Đồng đô la Singapore được quản lý theo cơ chế tỷ giá của Singapore |
| Điểm mạnh | Tiềm năng dòng tiền, nhiều phân khúc và nguồn cầu quốc tế | Thị trường lâu đời, uy tín và hệ sinh thái tài chính, giáo dục | Khung pháp lý và quản trị ổn định |
| Rủi ro đáng chú ý | Nguồn cung mới, phí dịch vụ, chất lượng dự án và thanh khoản | Chi phí mua cao, thuế và lợi suất ròng thấp hơn ở một số khu vực | Chi phí đầu vào lớn với người mua nước ngoài |
| Định hướng phù hợp | Tìm kiếm thu nhập và tăng trưởng có chọn lọc | Bảo toàn tài sản và nắm giữ dài hạn | Ưu tiên ổn định và hiện diện tại châu Á |
Bảng so sánh chỉ có ý nghĩa khi đặt trong cùng một bối cảnh đầu tư. Lợi suất gộp cao không bảo đảm lợi nhuận ròng cao; thuế mua, phí quản lý, thời gian trống, sửa chữa và tỷ giá đều có thể thay đổi kết quả cuối cùng. Nhà đầu tư cũng cần kiểm tra xem các số liệu đang so sánh có cùng thời điểm, cùng loại tài sản và cùng cách tính hay không.
Vì sao Dubai thu hút nhà đầu tư trong năm 2026?
Một trong những điểm mạnh của bất động sản Dubai là sự đa dạng về sản phẩm và chiến lược đầu tư. Người mua có thể cân nhắc căn hộ tại khu vực trung tâm, nhà ở trong cộng đồng dân cư, bất động sản ven biển hoặc các khu vực đang phát triển gắn với hạ tầng. Mỗi loại tài sản phục vụ nhóm người thuê khác nhau, do đó cần xác định nhu cầu thực tế trước khi lựa chọn. Lợi suất cho thuê tại Dubai thường được các báo cáo thị trường ước tính trong khoảng 5–9%, tùy loại tài sản và khu vực.
Một số cộng đồng có giá mua tương đối dễ tiếp cận có thể ghi nhận lợi suất gộp cao hơn, nhưng điều đó không có nghĩa tài sản luôn dễ cho thuê hoặc bán lại. Những căn hộ ở khu vực nổi tiếng có thể có giá mua cao hơn, đổi lại là khả năng tiếp cận nhóm khách thuê rộng hơn. Ngược lại, tài sản ở khu vực xa trung tâm có thể có lợi suất gộp hấp dẫn nhưng cần đánh giá kỹ nhu cầu cư trú, hạ tầng và nguồn cung tương lai.
Lợi thế khác là môi trường thuế. UAE không áp dụng thuế thu nhập cá nhân nói chung, nhưng điều này không có nghĩa nhà đầu tư được miễn mọi nghĩa vụ thuế hoặc phí. Người mua vẫn phải tính các khoản phí giao dịch, dịch vụ tòa nhà, quản lý, bảo trì và những nghĩa vụ thuế có thể phát sinh tại quốc gia cư trú hoặc theo cấu trúc đầu tư của mình. Với nhà đầu tư Việt Nam, việc xem xét nghĩa vụ thuế xuyên biên giới nên được thực hiện cùng chuyên gia phù hợp.
Ngoài ra, đồng dirham UAE được neo với đồng USD, giúp việc dự báo dòng tiền thuận tiện hơn đối với nhà đầu tư có đồng tiền cơ sở là USD. Tuy nhiên, nếu vốn đầu tư hoặc mục tiêu lợi nhuận được tính bằng VND, biến động tỷ giá giữa VND và USD vẫn có thể ảnh hưởng đến kết quả thực tế. Cần tính lợi nhuận theo đồng tiền mà nhà đầu tư cuối cùng sử dụng, thay vì chỉ dựa vào mức tăng giá bằng AED.
Phân tích ROI thực tế tại Dubai
Để hiểu rõ hiệu quả đầu tư, hãy xét một căn hộ có giá mua giả định 1,5 triệu AED. Nếu tài sản tạo ra doanh thu cho thuê 105.000 AED mỗi năm, lợi suất gộp sẽ là 7%. Tuy nhiên, đây mới chỉ là doanh thu trước chi phí, chưa phản ánh số tiền chủ sở hữu thực sự giữ lại.
| Hạng mục | Giá trị minh họa |
|---|---|
| Giá mua căn hộ | 1.500.000 AED |
| Doanh thu cho thuê một năm | 105.000 AED |
| Phí dịch vụ và bảo trì | 20.000 AED |
| Dự phòng thời gian trống và quản lý | 7.000 AED |
| Thu nhập sau các chi phí minh họa | 78.000 AED |
| Lợi suất gộp | 7,0% |
| Lợi suất ròng trước các chi phí khác | 5,2% |
| Đây là mô hình minh họa, không phải báo giá hay dự báo cho một dự án cụ thể. Phép tính chưa bao gồm toàn bộ chi phí mua ban đầu, chi phí tài chính nếu sử dụng khoản vay, phí giao dịch khi bán và các nghĩa vụ thuế có thể áp dụng. Nếu có thời gian trống dài hơn dự kiến hoặc phát sinh sửa chữa lớn, lợi suất ròng có thể giảm đáng kể. | |
| Khi thẩm định bất động sản Dubai, nhà đầu tư nên yêu cầu dữ liệu về giá thuê thực tế của các căn tương đương, lịch sử phí dịch vụ, tỷ lệ lấp đầy, chất lượng quản lý tòa nhà và nguồn cung cạnh tranh. Đặc biệt, cần phân biệt lợi suất gộp được quảng cáo với lợi suất ròng sau chi phí. Một tài sản có lợi suất gộp thấp hơn đôi khi vẫn là lựa chọn tốt hơn nếu vị trí thuận tiện, chất lượng vận hành tốt và có nhóm người mua lại rõ ràng. |
London năm 2026: Ưu tiên thị trường lâu đời và bảo toàn tài sản
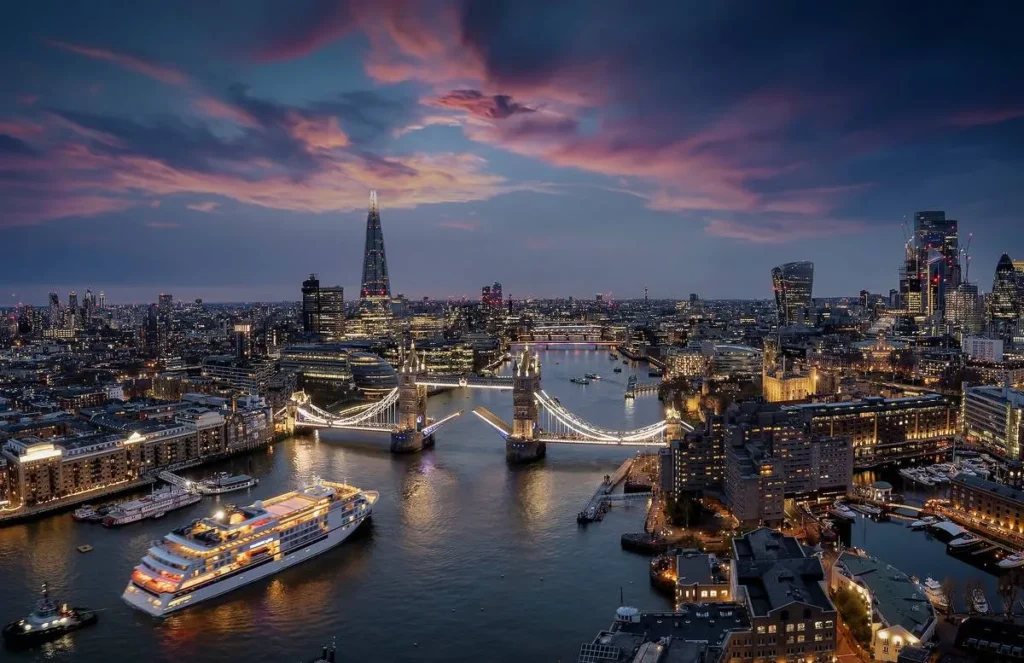
London có lợi thế từ hệ sinh thái tài chính, giáo dục, việc làm và nhu cầu nhà ở quốc tế. Với nhà đầu tư dài hạn, các khu vực có kết nối giao thông thuận tiện và nhu cầu thuê bền vững có thể tạo cơ sở cho chiến lược nắm giữ tài sản. Tuy nhiên, giá mua cao ở một số khu vực nổi tiếng có thể khiến lợi suất cho thuê thấp hơn so với các thị trường có giá đầu vào dễ tiếp cận hơn.
Chi phí giao dịch là yếu tố không thể bỏ qua. Tại Anh, thuế chuyển nhượng bất động sản SDLT có thể áp dụng theo giá trị giao dịch và tình trạng của người mua. Phụ phí 2% đối với người không cư trú có thể áp dụng cho giao dịch nhà ở thuộc phạm vi quy định tại England và Northern Ireland, bên cạnh các mức thuế liên quan khác.
London có thể phù hợp với người ưu tiên thị trường lâu đời, môi trường pháp lý và khả năng tiếp cận một hệ sinh thái quốc tế. Tuy nhiên, người mua không nên mặc định bất động sản tại London luôn tăng giá hoặc dễ bán. Tài sản vẫn chịu ảnh hưởng từ lãi suất, sức mua, chi phí cải tạo, thuế, quy định cho thuê và điều kiện kinh tế. Với mục tiêu tạo thu nhập, cần tính lợi suất ròng sau thuế và chi phí sở hữu trước khi so sánh với các thị trường khác.
Singapore năm 2026: Ổn định nhưng cần tính kỹ chi phí đầu vào
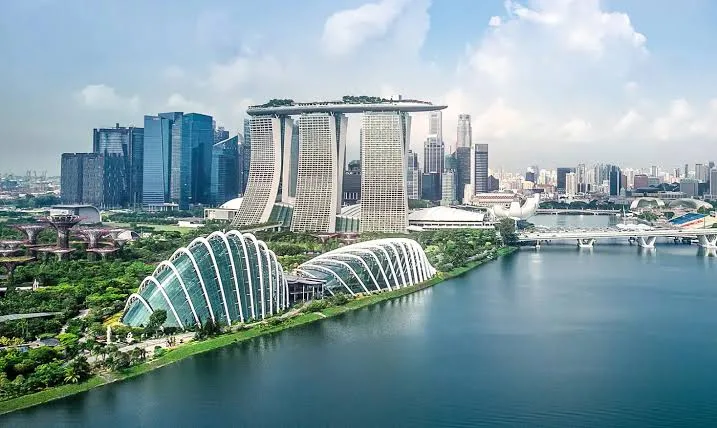
Singapore nổi bật nhờ quản trị, cơ sở hạ tầng và môi trường kinh doanh ổn định. Đây là yếu tố quan trọng đối với người muốn nắm giữ tài sản dài hạn hoặc có nhu cầu gắn kết với thị trường châu Á. Tuy nhiên, người nước ngoài mua nhà ở tư nhân tại Singapore cần đặc biệt lưu ý thuế tem bổ sung dành cho người mua nước ngoài.
Theo Cơ quan Thuế Singapore (IRAS), mức thuế ABSD áp dụng cho người nước ngoài mua bất động sản nhà ở là 60% đối với giao dịch thuộc phạm vi quy định kể từ ngày 27/4/2023. Khoản này được tính thêm vào thuế tem người mua thông thường, dựa trên giá mua hoặc giá trị thị trường, tùy mức nào cao hơn. Chi phí đầu vào như vậy có thể làm giảm đáng kể hiệu quả đầu tư ngay từ đầu. Nhà đầu tư cần kiểm tra tình trạng cư trú, quốc tịch, loại tài sản và các trường hợp miễn giảm nếu có trước khi ra quyết định.
Ví dụ, với một bất động sản nhà ở trị giá 2 triệu SGD, khoản ABSD 60% tương đương 1,2 triệu SGD nếu mức thuế này áp dụng đầy đủ. Đây chỉ là phép tính minh họa trước các khoản phí khác, nhưng cho thấy vì sao nhà đầu tư nước ngoài cần tính tổng chi phí mua thay vì chỉ nhìn giá niêm yết. Singapore vẫn có thể phù hợp với một số chiến lược bảo toàn tài sản dài hạn, song rào cản chi phí ban đầu cần được đưa vào mô hình lợi nhuận ngay từ bước đầu.
So sánh lợi suất cho thuê và số tiền thực giữ lại
Khi so sánh ba thị trường, câu hỏi quan trọng không chỉ là tài sản có thể tạo ra bao nhiêu tiền thuê mà là bao nhiêu tiền còn lại sau chi phí. Tại Dubai, lợi suất gộp có thể hấp dẫn ở một số phân khúc, nhưng phí dịch vụ, tỷ lệ trống và nguồn cung mới vẫn ảnh hưởng trực tiếp đến thu nhập. Tại London, mức thu nhập cho thuê cần được xem xét cùng chi phí mua và các nghĩa vụ thuế áp dụng. Tại Singapore, chi phí ABSD của người mua nước ngoài có thể làm tăng đáng kể số vốn cần bỏ ra trước khi nhận tiền thuê.
| Hạng mục cần so sánh | Dubai | London | Singapore |
|---|---|---|---|
| Doanh thu cho thuê | Phụ thuộc khu vực, loại căn và nhu cầu thuê | Phụ thuộc vị trí, giá mua và phân khúc | Phụ thuộc vị trí, loại hình và nhu cầu |
| Chi phí trước khi cho thuê | Phí giao dịch, nội thất, hoàn thiện nếu cần | SDLT và các khoản chi phí liên quan | BSD, ABSD nếu áp dụng và chi phí liên quan |
| Chi phí vận hành | Phí dịch vụ, quản lý, bảo trì, thời gian trống | Quản lý, bảo trì, bảo hiểm và các chi phí liên quan | Quản lý, bảo trì, thuế và các chi phí liên quan |
| Yếu tố tác động lợi nhuận | Giá mua, nhu cầu thuê, nguồn cung và phí dịch vụ | Giá mua, thuế, lãi suất và nhu cầu thuê | Chi phí đầu vào, thuế, nhu cầu thuê và quy định |
| Cách đánh giá phù hợp | Tính lợi suất ròng và kịch bản thanh khoản | Tính lợi suất sau thuế và tổng chi phí sở hữu | Tính tổng vốn đầu tư sau thuế và thời gian hoàn vốn |
Không nên so sánh lợi suất của ba thành phố bằng một con số đơn lẻ nếu nguồn dữ liệu khác nhau về thời điểm, loại tài sản hoặc phương pháp tính. Cách tiếp cận tốt hơn là lựa chọn các tài sản tương đương, sử dụng giả định minh bạch và tính dòng tiền theo cùng một khoảng thời gian. Đây là cơ sở để đánh giá hiệu quả vốn thay vì chỉ so sánh mức lợi suất được quảng cáo.
Một triệu USD có thể mua được gì tại mỗi thành phố?
Với ngân sách 1 triệu USD, tương đương khoảng 3,67 triệu AED, 750.000 GBP hoặc 1,3 triệu SGD theo tỷ giá tham khảo, nhà đầu tư có thể tiếp cận những loại tài sản khá khác nhau tại Dubai, London và Singapore.
Tại Dubai, ngân sách khoảng 3,67 triệu AED có thể hướng đến căn hộ 2–3 phòng ngủ tại các khu dân cư như Jumeirah Village Circle (JVC) hoặc Dubai Hills Estate, tùy dự án và diện tích. Nếu ưu tiên nhà ở nhiều không gian hơn, nhà đầu tư có thể cân nhắc townhouse 3 phòng ngủ tại các cộng đồng ngoại ô như DAMAC Hills 2. Trong khi đó, căn hộ tại các khu vực cao cấp hoặc gần trung tâm như Downtown Dubai và Dubai Marina có thể phù hợp hơn nếu ưu tiên vị trí, tiện ích và nhu cầu thuê. Mức giá thực tế phụ thuộc vào tình trạng bàn giao, tầm nhìn, tầng và phí mua bán.
Tại London, ngân sách khoảng 750.000 GBP có thể được dùng để mua căn hộ 1–2 phòng ngủ tại một số khu vực trung tâm hoặc khu vực có kết nối giao thông thuận tiện; nếu ưu tiên diện tích, người mua có thể tìm nhà liền kề hoặc nhà gia đình tại những khu vực xa trung tâm hơn. Chẳng hạn, nhà đầu tư có thể khảo sát các căn hộ tại Canary Wharf hoặc Greenwich, đồng thời so sánh với nhà ở tại những khu vực ngoại vi phù hợp với nhu cầu thuê dài hạn. Tuy nhiên, cần kiểm tra phí dịch vụ, tình trạng sở hữu leasehold, thời hạn thuê đất còn lại và các loại thuế khi mua. Giá nhà trung bình tại London thấp hơn đáng kể so với ngân sách này, nhưng mức giá thay đổi lớn theo loại hình và vị trí.
Tại Singapore, ngân sách 1,3 triệu SGD cần được tính cả thuế mua nhà, đặc biệt nếu người mua là công dân nước ngoài. Theo quy định hiện hành được công bố bởi cơ quan thuế Singapore, người mua nước ngoài thông thường phải chịu Additional Buyer’s Stamp Duty (ABSD) ở mức 60% đối với bất động sản nhà ở, ngoài Buyer’s Stamp Duty (BSD). Vì vậy, nếu 1,3 triệu SGD là tổng ngân sách bao gồm thuế và chi phí mua, giá tài sản mục tiêu có thể chỉ vào khoảng 800.000 SGD hoặc thấp hơn sau khi tính đầy đủ các khoản phí. Trong tầm ngân sách này, người mua có thể khảo sát căn hộ tư nhân diện tích nhỏ hoặc căn hộ studio tại một số khu vực xa trung tâm; việc lựa chọn cụ thể cần dựa trên giá giao dịch thực tế và điều kiện sở hữu. Người mua nước ngoài cũng cần phân biệt căn hộ tư nhân với nhà ở HDB, vốn chịu các điều kiện sở hữu riêng.
Nhìn chung, Dubai có thể mang lại nhiều lựa chọn hơn về loại hình tài sản trong cùng mức vốn; London phù hợp với người ưu tiên thị trường lâu đời và vị trí tại Anh; còn Singapore đòi hỏi tính toán kỹ tổng chi phí thuế đối với người mua nước ngoài. Để so sánh công bằng, nhà đầu tư nên đánh giá giá mua, thuế phí, lợi suất cho thuê ròng và khả năng bán lại thay vì chỉ so sánh giá niêm yết.
Mô phỏng lợi nhuận trong năm năm
Một mô hình năm năm hữu ích cần tính cả doanh thu cho thuê, chi phí vận hành, chi phí giao dịch, mức tăng hoặc giảm giá tài sản và chi phí bán lại. Không nên lấy lợi suất gộp nhân với năm năm rồi xem đó là tổng lợi nhuận, bởi cách tính này bỏ qua thời gian trống, chi phí phát sinh và giá trị tiền theo thời gian.
| Thành phần mô hình | Cần đưa vào tính toán |
|---|---|
| Vốn ban đầu | Giá mua, thuế và phí giao dịch, nội thất, chi phí tài chính |
| Dòng tiền hàng năm | Tiền thuê thực thu trừ phí dịch vụ, quản lý, bảo trì và thời gian trống |
| Thay đổi giá trị tài sản | Kịch bản tăng giá, đi ngang hoặc giảm giá |
| Chi phí thoái vốn | Phí bán, chi phí xử lý khoản vay và các nghĩa vụ liên quan |
| Rủi ro tiền tệ | Chênh lệch tỷ giá giữa đồng tiền đầu tư và đồng tiền cơ sở |
| Kết quả cuối cùng | Tổng dòng tiền ròng và giá trị thu hồi sau khi bán |
Dubai có thể có lợi thế trong kịch bản hướng đến dòng tiền nếu nhà đầu tư mua được tài sản có giá hợp lý và kiểm soát tốt chi phí. Tuy nhiên, một căn hộ có phí dịch vụ cao hoặc nguồn cung cạnh tranh lớn vẫn có thể hoạt động kém. Tại London, tài sản mua đúng thời điểm và khu vực có nhu cầu bền vững có thể đạt kết quả tốt dù lợi suất ban đầu thấp. Singapore có thể phù hợp với chiến lược nắm giữ dài hạn, nhưng chi phí mua ban đầu đối với người nước ngoài cần được tính đầy đủ trong thời gian hoàn vốn.
Rủi ro tiền tệ, thanh khoản và khả năng bán lại
Tỷ giá có thể làm thay đổi lợi nhuận thực tế của nhà đầu tư quốc tế. Đồng dirham UAE được neo với USD, điều này hỗ trợ dự báo dòng tiền cho người sử dụng USD làm đồng tiền cơ sở. Tuy nhiên, nhà đầu tư Việt Nam vẫn cần tính biến động giữa VND và USD. Với London, biến động GBP có thể làm tăng hoặc giảm lợi nhuận khi quy đổi. Đồng SGD được quản lý theo khuôn khổ tỷ giá của Singapore, nhưng nhà đầu tư vẫn phải xem xét rủi ro chuyển đổi khi chuyển tiền về nước.
Thanh khoản cũng cần được phân tích trước khi mua. Một tài sản dễ cho thuê chưa chắc dễ bán lại ở mức giá mong muốn. Nhà đầu tư nên xem xét nhóm người mua tiềm năng, giá giao dịch gần nhất, số lượng căn tương tự đang chào bán, chất lượng tòa nhà và mức phí dịch vụ. Tài sản có bố cục khó sử dụng, vị trí xa tiện ích hoặc giá mua cao hơn đáng kể so với mặt bằng có thể mất nhiều thời gian để bán.
Với bất động sản Dubai, việc lựa chọn đúng khu vực và tòa nhà quan trọng không kém việc lựa chọn thành phố. Jumeirah Village Circle có thể được cân nhắc bởi người tìm kiếm mức giá đầu vào và nhu cầu thuê; Business Bay thu hút nhóm khách hàng muốn ở gần khu thương mại; Dubai Marina có sức hấp dẫn riêng với người thuê thích lối sống ven biển; Dubai Hills Estate phù hợp với một số nhóm gia đình; còn Downtown Dubai thường được xem xét nhờ vị trí và sức nhận diện. Đây là các định hướng tham khảo, không phải thứ hạng lợi suất cố định. Nhà đầu tư cần đối chiếu dữ liệu của từng tòa nhà và từng loại căn.
Những rủi ro cần kiểm tra trước khi đầu tư tại Dubai
Dù thị trường có hoạt động giao dịch lớn, nhà đầu tư vẫn cần đánh giá các rủi ro như nguồn cung mới, phí dịch vụ tăng, tiến độ bàn giao, chất lượng quản lý, nhu cầu thuê thay đổi và khả năng bán lại. Với tài sản hình thành trong tương lai, cần kiểm tra pháp lý dự án, lịch thanh toán, tiến độ xây dựng, điều khoản hợp đồng và lịch sử bàn giao của chủ đầu tư.
Một sai lầm phổ biến là chọn căn hộ chỉ vì lợi suất gộp được quảng cáo cao. Nếu mức giá thuê dự kiến không phản ánh giao dịch thực tế, căn hộ có thể không tạo ra dòng tiền như mong đợi. Tương tự, giá mua thấp không nhất thiết là món hời nếu khu vực thiếu tiện ích, khó tiếp cận hoặc có nhiều dự án cạnh tranh. Nhà đầu tư nên chuẩn bị ít nhất ba kịch bản: cơ sở, thận trọng và bất lợi, trong đó có trường hợp căn hộ trống trong vài tháng hoặc giá bán không tăng trong thời gian nắm giữ.
Nhà đầu tư nào phù hợp với từng thị trường?
Dubai có thể phù hợp với nhà đầu tư ưu tiên dòng tiền cho thuê, muốn lựa chọn giữa nhiều phân khúc và chấp nhận rủi ro thị trường để tìm kiếm tăng trưởng. Tuy nhiên, cần chọn tài sản dựa trên dữ liệu và khả năng tài chính thay vì kỳ vọng thị trường sẽ tăng liên tục.
London có thể phù hợp với người ưu tiên thị trường lâu đời, nhu cầu liên quan đến giáo dục hoặc công việc và kế hoạch nắm giữ dài hạn. Người mua cần chấp nhận chi phí giao dịch và nghĩa vụ thuế có thể làm giảm lợi suất ròng.
Singapore có thể phù hợp với người ưu tiên sự ổn định và có nhu cầu gắn kết với môi trường kinh doanh châu Á. Đối với người mua nước ngoài, thuế ABSD là yếu tố phải được tính ngay từ đầu để tránh đánh giá sai tổng vốn và thời gian hoàn vốn.
Đối với nhà đầu tư Việt Nam, lựa chọn nên xuất phát từ mục tiêu chính: tạo thu nhập định kỳ, tăng giá vốn, đa dạng hóa tài sản hay chuẩn bị nơi ở cho gia đình. Cũng cần xem xét thời gian nắm giữ, khả năng chịu lỗ, nhu cầu chuyển tiền quốc tế và nghĩa vụ thuế tại nơi cư trú. Không có thị trường nào phù hợp với tất cả mọi người.
Câu hỏi thường gặp về ROI bất động sản Dubai, Singapore và London
Thị trường nào có ROI tốt nhất năm 2026?
Không có câu trả lời đúng cho mọi trường hợp. Dubai có thể hấp dẫn với chiến lược dòng tiền nhờ lợi suất cho thuê tại một số phân khúc và môi trường thuế thuận lợi. London phù hợp với một số chiến lược nắm giữ dài hạn, còn Singapore có thể được cân nhắc bởi người ưu tiên ổn định. ROI thực tế phụ thuộc vào tài sản, chi phí, thuế và thời điểm mua bán.
Lợi suất cho thuê tại Dubai thường đạt bao nhiêu?
Tài liệu thị trường được sử dụng trong bài nêu khoảng tham khảo 5–9%, tùy khu vực và loại tài sản. Đây không phải mức bảo đảm hay bình quân chính thức cho toàn thị trường. Nhà đầu tư cần tính lợi suất ròng sau phí dịch vụ, quản lý, bảo trì và thời gian trống.
Người nước ngoài mua nhà tại Singapore phải trả ABSD bao nhiêu?
Theo IRAS, mức ABSD là 60% đối với người nước ngoài mua bất động sản nhà ở thuộc phạm vi quy định. Mức áp dụng và các trường hợp ngoại lệ cần được kiểm tra theo hồ sơ cụ thể và quy định tại thời điểm giao dịch.
Người không cư trú tại Anh có phải trả phụ phí khi mua nhà ở London không?
Phụ phí SDLT 2% có thể áp dụng cho giao dịch nhà ở thuộc phạm vi quy định tại England và Northern Ireland. Thuế cụ thể còn phụ thuộc vào giá mua, tình trạng cư trú và các yếu tố khác. Người mua nên kiểm tra hướng dẫn chính thức của HMRC trước khi ký giao dịch.
Nhà đầu tư nên so sánh lợi suất gộp hay lợi suất ròng?
Nên ưu tiên lợi suất ròng vì chỉ số này phản ánh tốt hơn số tiền còn lại sau chi phí vận hành. Đồng thời, cần tính chi phí mua ban đầu, thuế, chi phí bán lại và biến động tỷ giá để đánh giá tổng lợi nhuận.
Có nên đầu tư chỉ dựa vào mức lợi suất được quảng cáo?
Không. Cần kiểm tra giá thuê thực tế, phí dịch vụ, tỷ lệ trống, chất lượng tòa nhà, nguồn cung cạnh tranh và khả năng bán lại. Lợi suất cao nhưng thiếu nhu cầu thuê bền vững có thể đi kèm rủi ro lớn.
Kết luận: Lựa chọn thị trường dựa trên lợi nhuận ròng
So sánh Dubai, Singapore và London năm 2026 cho thấy mỗi thị trường có ưu điểm và hạn chế riêng. Dubai có thể nổi bật với nhà đầu tư tìm kiếm thu nhập cho thuê và hiệu quả sử dụng vốn; London hấp dẫn những người ưu tiên thị trường lâu đời và kế hoạch nắm giữ dài hạn; còn Singapore phù hợp với một số nhà đầu tư coi trọng sự ổn định nhưng cần tính kỹ chi phí mua đối với người nước ngoài. Điều quan trọng không phải chọn thành phố có danh tiếng lớn nhất, mà là chọn tài sản phù hợp với mục tiêu tài chính, mức chịu rủi ro và thời gian nắm giữ.
Với nhà đầu tư đang tìm hiểu bất động sản Dubai, bước tiếp theo nên là so sánh các tài sản cụ thể dựa trên giá giao dịch, doanh thu thuê thực tế, chi phí sở hữu, pháp lý và khả năng thoái vốn. Mina Prime Properties hướng đến việc tư vấn đầu tư quốc tế dành cho người Việt, giúp khách hàng tiếp cận thông tin về khu vực, dự án và chi phí với góc nhìn thực tế hơn